Magalu pode lucrar R$ 782 milhões em 2027, estima Goldman; JPMorgan vê diluição de 67%
Analistas divergem sobre a proposta que autoriza emitir até 1,55 bilhão de novas ações, o dobro da base atual, com votação marcada para 2 de dezembro.
Redação brapi · Escrito com IA a partir de 2 veículos. Como fazemos
Em resumo
Goldman: alvo sobe de R$ 6,30 para R$ 11,50, potencial de ~50%
JPMorgan mantém venda e vê diluição teórica de até 67% com 1,55 bi de novas ações
Magalu tinha dívida líquida de R$ 3,1 bi no 3T26
O Goldman Sachs elevou a recomendação do Magazine Luiza (MGLU3) de neutra para compra e subiu o preço-alvo de R$ 6,30 para R$ 11,50. O JPMorgan manteve a indicação de venda para o papel.
Os dois relatórios saíram na mesma semana e apontam para lados opostos. O Goldman calcula potencial de valorização de 50% sobre o último fechamento, e o BP Money lembra que o banco é o segundo a melhorar a avaliação do papel, depois do Bank of America. O JPMorgan prefere olhar para a proposta que permite emitir até 1,55 bilhão de novas ações, o dobro da base atual.
Goldman projeta lucro de R$ 782 milhões em 2027
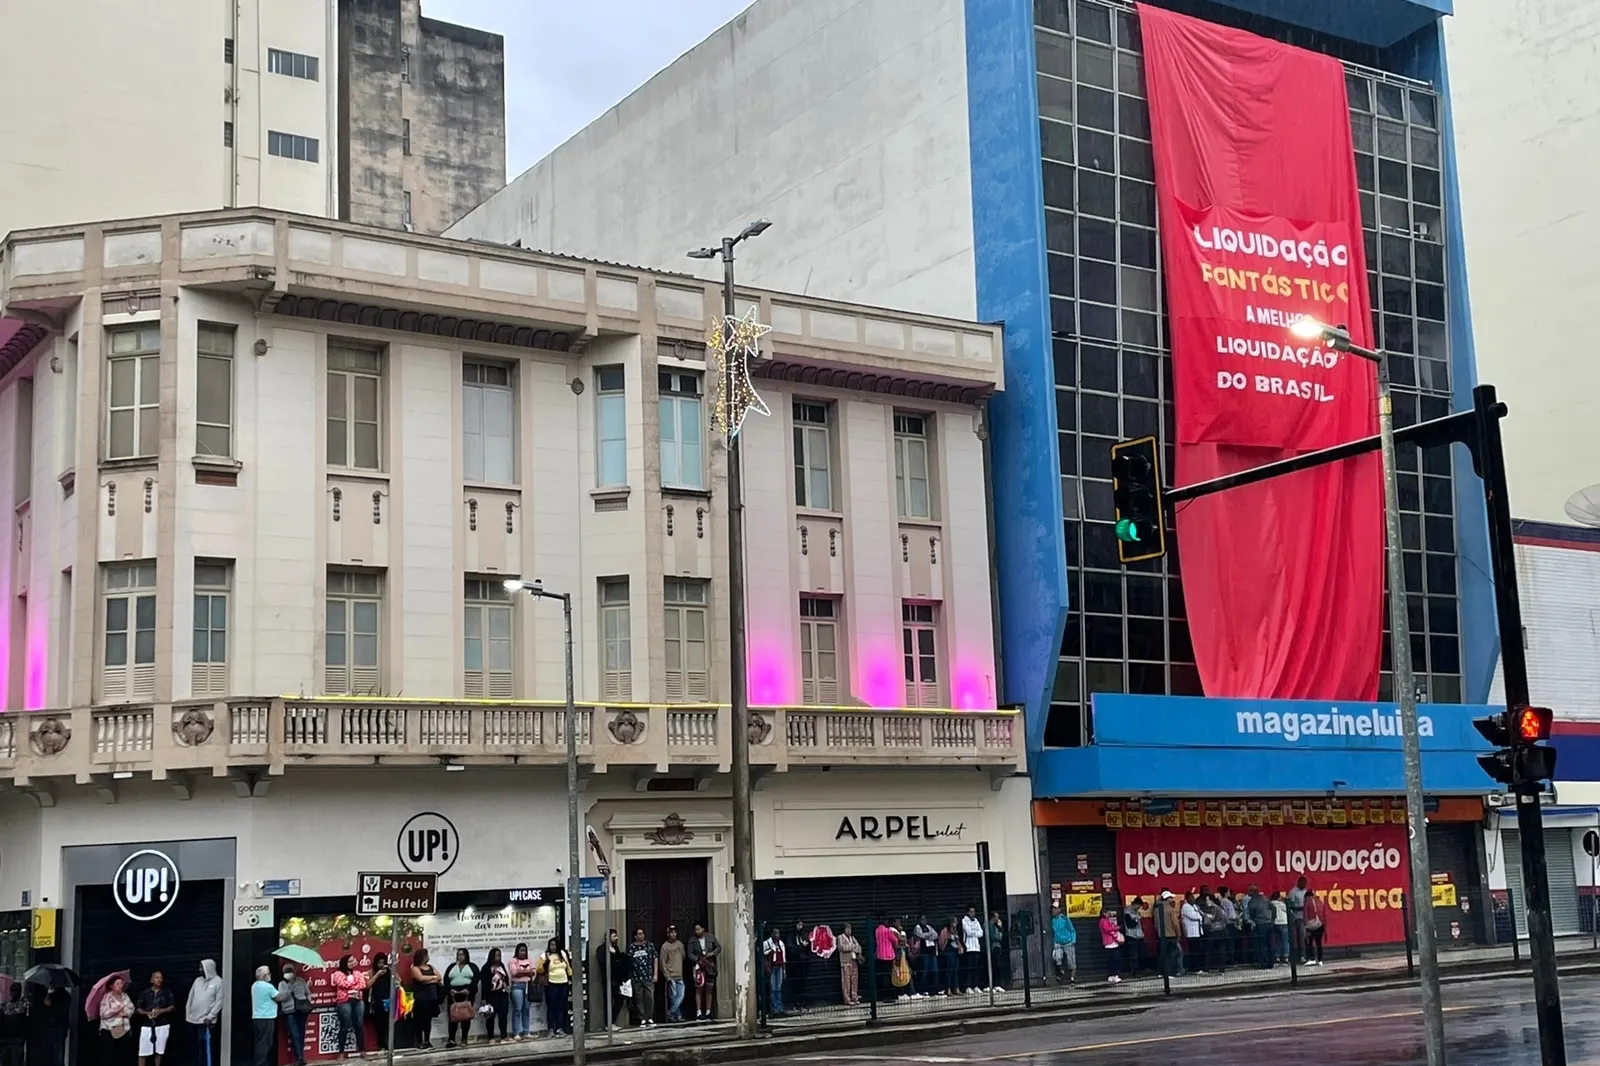
O banco americano revisou para cima as estimativas do próximo ano depois de ver a varejista ganhando espaço com a recuperação judicial das Casas Bahia (BHIA3):
Receita: 9% acima da projeção anterior
Ebitda: 20% maior
Lucro líquido: avanço de 123%
Com isso, o Goldman passou a estimar lucro de R$ 782 milhões em 2027, 55% acima da média das casas que cobrem a ação. Para o banco, o papel ainda negocia com desconto sobre o próprio histórico e os pares, segundo o InfoMoney.
Os dados preliminares de outubro sustentam a tese. As vendas online próprias cresceram 14% na comparação anual, contra 5% em setembro. Nas lojas físicas, o avanço foi de 16%, ante 12% no mês anterior.
Fechamento de 298 lojas libera R$ 5,7 bilhões
O Goldman montou três cenários para medir o quanto o Magalu pode capturar da crise da concorrente. No primeiro, o fechamento de 298 unidades das Casas Bahia deixa R$ 5,7 bilhões em vendas anuais na mesa, dos quais R$ 1,5 bilhão ficariam com o Magalu. Isso acrescentaria R$ 262 milhões ao Ebitda e R$ 173 milhões ao lucro de 2027.
O segundo cenário trata do aperto da concorrente com fornecedores: menos estoque e prazos mais curtos abririam R$ 2 bilhões em receita adicional, com R$ 339 milhões a mais de Ebitda. O terceiro vem das parcerias com Mercado Livre (MELI34), Shopee, Amazon (AMZO34) e AliExpress, que podem render R$ 1,1 bilhão em vendas e R$ 52 milhões de Ebitda.
JPMorgan calcula diluição de 67% no limite máximo
O conselho de administração aprovou a proposta de ampliar o capital autorizado e retirar a poison pill, cláusula que obriga uma oferta pública quando um investidor chega a 20% do capital. Se o limite for usado por inteiro, a diluição teórica de 67% atingiria quem não acompanhar a operação, com capitalização potencial de R$ 12 bilhões.
O JPMorgan considera improvável o uso integral no curto prazo, mas diz que a mudança abre caminho para uma oferta. No fim do terceiro trimestre de 2026, a dívida líquida somava R$ 3,1 bilhões. A empresa carregava ainda R$ 7 bilhões em recebíveis descontados e R$ 1 bilhão em financiamento de fornecedores. As despesas financeiras consomem mais de 100% do lucro operacional.
A alteração estatutária depende dos acionistas, que votam em assembleia marcada para 2 de dezembro.